「ジュニアNISAが廃止されて、子どもの教育資金をどう用意すればいいのか分からない」と感じている子育て世帯は多いのではないでしょうか。ジュニアNISAの新規購入は2023年末で終了しましたが、代わりになる準備方法は預貯金や学資保険、個人向け国債、親名義の新NISAなど複数あります。この記事では、廃止後に何が変わったのかを整理したうえで、目的や使う時期に合わせた選び方の視点までまとめます。
1. ジュニアNISA廃止で教育資金の準備はどう変わった?
1.1 ジュニアNISAとはどのような制度だったか
ジュニアNISAは、18歳未満の子どもを対象にした少額投資非課税制度でした。0歳から17歳の未成年が口座を持てて、年間80万円までの投資で得た利益が非課税になる仕組みです。
親や祖父母が子どものために運用し、将来の教育資金づくりに使われるケースが多く見られました。ただし原則として18歳まで払い出しに制限があり、途中で自由に引き出しにくい点が特徴でした。
年間80万円まで非課税で子ども名義の資産を運用できる制度でした。
この制度を教育資金の準備に活用していた家庭にとって、廃止後の代替策をどう考えるかは身近な課題になっています。
実際に、ネット上でも次のような疑問の声が見られます。
| ネット上の声ジュニアNISA終了後、代わりはあるのでしょうか?一般NISAと積立は新NISAがありますよね出典: Yahoo!知恵袋 |
1.2 ジュニアNISAが廃止された経緯と今後の流れ
ジュニアNISAは、制度の見直しにともなって新規の買付が終了しました。廃止に至るまでの流れを時系列で整理します。
- 2020年度の税制改正で、ジュニアNISAの終了が決まりました。
- 2023年12月末をもって、新規の買付が終了しました。
- 2024年以降は、新しい資金でジュニアNISAの商品を購入できなくなりました。
新規購入ができなくなった背景には、利用が想定ほど伸びなかったことや、新NISA制度への一本化という流れがあります。これから教育資金を準備する場合、ジュニアNISAは選択肢に入らない前提で考える必要があります。
1.3 廃止後の保有分は18歳まで運用を続けられる
ジュニアNISAで買い付けた商品は、廃止後もすぐに手放す必要はありません。非課税期間(5年)が終了した分は継続管理勘定へ自動的に移管され、子どもが18歳になるまで非課税での運用を続けられます。
一方で、この勘定では新規の買付や配当金の再投資はできません。2024年以降は、年齢や事由にかかわらず払い出せるようになりました。ただし一部だけを払い出すことはできず、口座で保有するすべての商品を払い出したうえで、ジュニアNISA口座は廃止されます。
保有分は18歳まで非課税で運用できますが、新規の買い増しはできません。
すでにジュニアNISAを利用している家庭は、慌てて売る必要はありません。ただし払い出しは全額かつ口座廃止をともなうため、いつ・何に使うかを決めてから動くと判断を誤りにくくなります。
2. 教育資金を準備する前に整理したい基本の考え方
2.1 教育資金はいつ、いくら必要になるか
教育資金は、進学の段階ごとに必要な金額の目安が異なります。まずは、いつ、いくらかかるのかの全体像をつかむことが準備の出発点です。
次の表は、文部科学省が公表している「子供の学習費調査」などをもとにした費用の目安です。「子供の学習費調査」は隔年で実施されており、令和3年度調査に続いて、令和5年度調査の結果が令和6年12月に公表されています。なお、令和3年度・令和5年度の調査結果については、その後一部数値が訂正されているため、ここでは最新の公表内容を踏まえています。
| 進学段階 | 費用の目安 | 準備のポイント |
| 幼稚園〜高校(すべて公立) | 約614万円 | 毎月の家計から支出する費用も含めて考える |
| 幼稚園〜高校(すべて私立) | 約1,969万円 | 公立のみの場合より負担が大きいため、早めの準備を検討する |
| 大学(国立・4年) | 約243万円 | 入学時に入学料などまとまった支出が生じる |
| 大学(私立・4年) | 学部によって大きく異なる | 授業料に加え、入学料や施設設備費なども確認する |
出典:文部科学省「結果の概要-令和5年度子供の学習費調査」「『子供の学習費調査』結果の訂正について」「国立大学の授業料の仕組み」等
特に大きな支出になりやすいのが大学入学の時期です。 この時期に向けて、いつまでにいくら用意するかを逆算しておくと、準備方法を選びやすくなります。
2.2 使う時期に応じて準備方法を分ける考え方
教育資金は、使う時期までの期間で準備方法を分けて考えると整理しやすくなります。近い時期に使う資金と、十年以上先に使う資金では、向いている方法が異なるためです。
- 数年以内に使う予定の資金
- 5年前後で使う予定の資金
- 10年以上先に使う予定の資金
数年以内に使う資金は、値動きのある商品を避けて元本を確保する方法が向きます。10年以上先に使う資金であれば、長期の積立で運用の余地を持たせる選択肢も出てきます。
使う時期が近い資金ほど、安全性を優先して準備するのが判断の基本です。
2.3 目的とリスク許容度を整理する視点
教育資金の準備では、そのお金を「減らしたくない資金」と「多少の値動きを許容できる資金」に分けて考える視点が役立ちます。目的とリスク許容度をあいまいにしたまま商品を選ぶと、後で後悔しやすくなります。
例えば、入学金のように使う時期と金額が決まっている資金は、元本割れを避けたい性質が強いお金です。一方、下の子の将来資金など時間に余裕がある資金は、増やす余地を持たせる選択肢もあります。
同じ教育資金でも、守る資金と増やす余地を持たせる資金は分けて考えるのが基本です。
自分がどちらを優先したいのかを整理しておくと、方法選びで迷いにくくなります。
新NISAを始める場合も、商品を選ぶ前に投資額や運用期間、リスク許容度を整理することが大切です。判断する順番については、こちらの記事も参考にしてください。
[新NISAで不安になる人が最初に間違えやすい「順番」とは?]
3. ジュニアNISAの代わりになる教育資金の準備方法
3.1 預貯金や財形貯蓄で教育資金を積み立てる
預貯金や財形貯蓄は、元本が確保でき、使う時期が近い教育資金の準備に向いた方法です。金額が減るリスクを避けたい資金の受け皿になります。
- 元本が確保され、必要なときに引き出しやすい
- 財形貯蓄は給与天引きで積み立てられる
- 金利が低く、利息はほとんど期待できない
確実に貯めたい資金には向く一方、低金利の環境では大きく増やす効果は見込めません。物価が上がる局面では、預貯金だけでは実質的な価値が目減りする場合もあります。
預貯金は、確実に守りたい直近の教育資金に向いた方法です。
3.2 学資保険で計画的に備える方法
学資保険は、あらかじめ決めた時期に満期金を受け取れる、計画性の高い準備方法です。毎月一定額を払い込むことで、進学時期に合わせた資金づくりがしやすくなります。
契約者に万一のことがあった場合、以後の保険料が免除されて満期金は受け取れる保障がついた商品もあります。ただし、途中で解約すると解約返戻金が払込総額を下回り、元本割れになる場合があります。
計画的に備えやすい一方、途中解約で元本割れになる場合があります。
加入前に、満期の時期や返戻率、途中解約の条件を確認しておくと、想定外の目減りを避けやすくなります。
こどもNISAと学資保険の特徴や違いについては、こちらの記事で詳しく比較しています。
3.3 個人向け国債など安全性を重視した方法
個人向け国債は、国が発行する元本確保型の金融商品で、安全性を重視する教育資金の準備に向きます。
- 国が発行し、額面での償還が予定されている
- 変動10年・固定5年・固定3年の3タイプがある
- 最低0.05%の金利が保証されている(税引き前)
- 発行から1年経てば中途換金できる
発行から1年間は原則として中途換金できず、換金時には直前の利子の一部が差し引かれます。すぐに使う可能性がある資金というより、当面動かさない安全資産として位置づけると使いやすくなります。
当面使わない資金を安全に置いておく選択肢になります。
3.4 親名義の新NISAを教育資金に活用する
親名義の新NISAは、非課税で長期運用しながら教育資金を準備できる方法です。ジュニアNISAが使えなくなったことで、代替策として検討する家庭も見られます。
新NISAでは、つみたて投資枠が年120万円、成長投資枠が年240万円、非課税で保有できる限度額は生涯で1800万円です。長い時間をかけて積み立てられる一方、投資信託などは値動きがあり、元本は保証されません。
長期運用に向く一方、元本保証がない点に注意が必要です。
使う時期が近づいたときに相場が下がっている可能性もあるため、教育資金の全額を新NISAだけに頼るのは慎重に考えたいところです。
関連記事
親名義の新NISAを教育資金に活用したいものの、「どこに相談すればよいか分からない」という方は、相談先ごとの違いや選び方も確認しておきましょう。
江戸川区で新NISAはどこに相談すべき|失敗しない相談先の選び方
3.5 こどもNISA(こども支援NISA)の開始予定と内容
こども支援NISAは、2025年12月に決定された令和8年度税制改正大綱で創設が決まった、2027年1月開始予定の非課税制度です。こどもNISAは通称として使われています(以下、通称を使用)。
- 対象は0歳から17歳の未成年
- 年間の投資枠は60万円
- 非課税で保有できる限度額は600万円
- 2027年1月の開始が予定されている
- 12歳以降は、教育目的など使途を絞った払い出しが可能になる見込み
制度の開始は2027年のため、今すぐ使えるわけではありません。当面の教育資金は他の方法で準備しつつ、開始後の活用を選択肢として見ておく形になります。
4. 教育資金の準備方法を選ぶときのポイント
4.1 教育資金は一つの方法に絞らず組み合わせる
教育資金は、一つの方法に絞らず複数を組み合わせると、安全性と収益性のバランスを取りやすくなります。それぞれの方法に長所と短所があるためです。
- 直近で使う資金は預貯金など安全性重視で確保する
- 当面動かさない資金は国債や学資保険で備える
- 時間に余裕がある資金は新NISAで運用の余地を持たせる
すべてを預貯金にすると増えにくく、すべてを運用に回すと使うときの値動きが心配になります。目的別に配分を決めておくと、どちらかに偏るリスクを抑えられます。
目的別に配分を分けることが、偏りを避ける出発点になります。
4.2 安全性と収益性のバランスを比較する
準備方法を選ぶときは、元本の安全性・引き出しやすさ・税制メリットの3つの軸で比べると違いが見えてきます。次の表に主な方法を整理しました。
| 方法 | 元本の安全性 | 流動性 | 税制メリット |
| 預貯金 | 高い | 高い | 小さい |
| 学資保険 | 中程度 | 低い | 一部あり |
| 個人向け国債 | 高い | 中程度 | なし |
| 新NISA | 変動あり | 高い | 大きい |
安全性が高い方法は増えにくく、税制メリットが大きい方法は値動きをともないます。どれか一つが万能というわけではないため、使う時期と目的に合わせて組み合わせる視点が役立ちます。
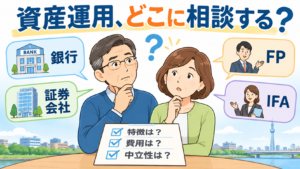
4.3 判断に迷ったときの相談先ごとの立場の違い
教育資金の相談先は、立場や報酬の仕組みによって提案の傾向が変わります。相手がどのような立場で助言しているかを知っておくと、情報を受け取りやすくなります。
- 銀行や証券会社は自社が扱う商品を軸に提案しやすい
- 保険会社や代理店は保険商品を中心に提案しやすい
- FP(ファイナンシャルプランナー)は家計全体を踏まえて助言する
同じ相談でも、販売手数料が収益になる立場と、そうでない立場では、すすめられる内容が変わる場合があります。中立に整理したいときは、金融商品の販売や仲介による報酬を受け取らない相談先を選ぶ方法もあります。特定の会社名にとらわれず、報酬の仕組みがどうなっているかという観点で相談先を見比べると、提案の偏りを見極めやすくなります。
相談先ごとに、報酬の仕組みが提案の傾向へ影響します。
5. 金融セカンドオピニオン相談所の中立な相談とは
5.1 金融商品を売らない中立な立場での相談
金融セカンドオピニオン相談所は、「金融にもセカンドオピニオンを!」という考えのもと、特定の金融商品を販売・仲介せず、その販売・仲介による報酬を受け取らない中立の立場で相談に応じています。
代表の石倉裕三は、江戸川区を拠点とするファイナンシャルプランナーです。CFP認定者(日本FP協会)および介護福祉士(国家資格)の資格を持ち、金融商品を販売するのではなく、相談者が自分で判断できるように考え方や判断材料を整理することを重視しています。
教育資金の準備では、預貯金・保険・新NISAなど複数の選択肢を、家庭の状況に合わせて整理する必要があります。金融セカンドオピニオン相談所は、どれか一つを売り込むのではなく、相談者が自分で判断できるように情報を整理する役割を担います。
販売報酬を受け取らないため、商品ありきではない立場で判断を整理できます。
なお「中立」と「独立」は同じではありません。特定の金融機関に所属していない独立系であっても、商品の販売や仲介を行う場合はあり、報酬の仕組みまで確認しておくと安心です。
金融商品の提案を受けた際に、別の立場から意見を聞いて判断材料を整理する方法がセカンドオピニオンです。具体的な活用方法については、こちらの記事で紹介しています。
5.2 教育資金づくりで迷う人に向いている理由
新NISAの使い方や教育資金の準備で、何を選べばよいか迷っている人に向いた相談です。金融商品の知識がないまま自己判断するのは不安、という状況にも対応しています。
- 新NISAをどう使えばよいか迷っている
- 教育資金の準備方法を比較したい
- 何を選べばよいか状況にあわせた選択肢がほしい
こうした悩みは、商品を売る立場からは整理しにくいものです。中立の立場で選択肢を整理する金融セカンドオピニオン相談所は、それぞれの長所と短所を一緒に確認しながら、自分に合った準備方法を選びたい家庭に向いています。
新NISAや教育資金について、選択肢を整理して自分で決めたい人に向いた相談です。
実際に、子ども2人の教育資金が貯められるか不安を感じ、新NISAをどう活用すればよいか、何を選べばよいか分からないという公務員の方から相談を受けた事例もあります。相談を通じて考え方を整理し、最終的には「自分の考えで投資判断ができるようになった」という変化につながりました。
5.3 相談を始める前に知っておきたいこと
相談を始める前に知っておきたいのは、すぐに「これが正解」という答えが出るとは限らないことです。教育資金の準備は家庭ごとに事情が異なり、丁寧に整理するほど時間がかかる場合があります。
金融セカンドオピニオン相談所は、正解を一方的に与えるのではなく、相談者が自分の状況や選択肢を整理し、自分で判断したうえで、次の行動につなげられるよう支援することを大切にしています。目先の「儲かる方法を教えてほしい」という短期的な要望には向きません。
答えを渡す相談ではなく、自分で考え、判断し、次の行動につなげるための相談だと理解しておくと安心です。
時間をかけて考えたい人ほど、相性が良い進め方です。
6. 教育資金の準備に関するよくある質問
6.1 ジュニアNISAで買った商品は今後どうなりますか?
廃止後もすぐに売る必要はありません。非課税期間(5年)が終了した分は継続管理勘定へ自動的に移り、子どもが18歳になるまで非課税で運用を続けられます。
ただし、この勘定では新規の買付や再投資はできない点に注意が必要です。2024年以降は年齢や事由にかかわらず払い出せますが、一部だけを払い出すことはできません。すべての商品を払い出したうえで口座が廃止される仕組みのため、使う時期と金額を決めてから判断するとよいでしょう。
6.2 教育資金はすべて新NISAで準備してよいですか?
すべてを新NISAで準備するのは、慎重に考えたい方法です。新NISAは長期運用に向きますが元本保証がなく、使う時期に相場が下がっている可能性もあるためです。
近い時期に使う資金は預貯金や国債などで確保し、時間に余裕がある資金だけを新NISAで運用するなど、複数の方法を組み合わせるのが基本です。使う時期と目的に応じて配分を分けると、値動きの影響を抑えやすくなります。
6.3 教育資金の準備はいつから始めるとよいですか?
必要になる時期から逆算して、できるだけ早めに始めるのが基本です。準備期間が長いほど毎月の負担を抑えやすく、方法の選択肢も広がります。
例えば大学入学を目標にする場合、残り年数によって向いている方法が変わります。10年以上あれば長期運用も選択肢になり、数年しかなければ安全性を優先する形になります。まずは目標時期と金額を決めることから始めるとよいでしょう。
7. まとめ:ジュニアNISAの代わりは目的に合わせて選ぼう
ジュニアNISAの新規購入は2023年末で終了しましたが、教育資金の準備方法がなくなったわけではありません。預貯金や学資保険、個人向け国債、親名義の新NISA、そして2027年開始予定のこどもNISAなど、選択肢は複数あります。
大切なのは、使う時期と目的に合わせて方法を選び、一つに絞らず組み合わせる視点です。近い時期に使う資金は安全性を、時間に余裕がある資金は運用の余地を意識すると、バランスの取れた準備につながります。
どの方法が自分の家庭に合うか迷ったときは、金融商品の販売や仲介による報酬を受け取らない中立の相談先に、判断の整理を手伝ってもらう方法もあります。焦らず時間軸で考えることが、教育資金づくりの第一歩になります。
ジュニアNISA廃止後の教育資金は金融セカンドオピニオン相談所へ
金融セカンドオピニオン相談所は、特定の金融商品を販売・仲介せず販売報酬を受け取らない中立の立場で、教育資金の準備を一緒に整理する事務所です。預貯金や学資保険、親名義の新NISAといった複数の選択肢を、ご家庭の状況に合わせて比べられます。
教育資金の選び方や状況にあわせた選択肢を整理したい場合は、相談先の一つとして検討できます。




コメント