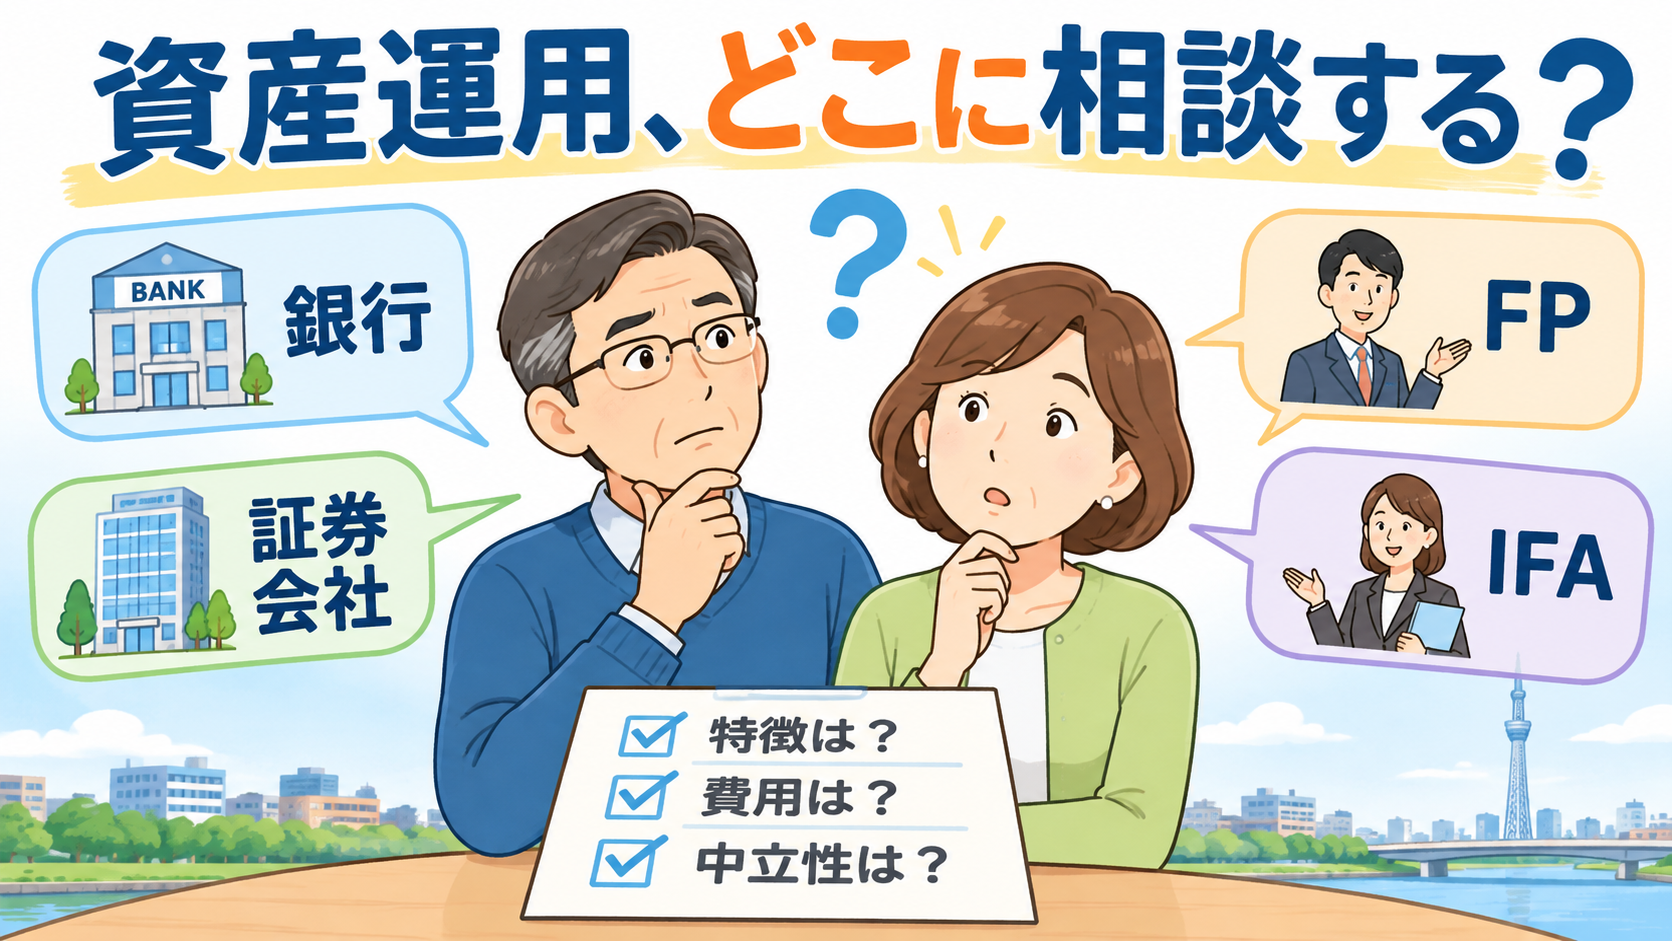
新NISAやiDeCoが広がり、資産運用を始めたものの、新NISAやiDeCoをきっかけに資産運用を始めたものの、何を基準に判断すればよいか迷う方もいます。江戸川区で相談先を探すとき、銀行・証券会社・FPなど選択肢は多く、それぞれ立場や費用の仕組みが異なります。相談先の違いを理解しないまま窓口を訪ねると、商品提案に流されやすくなりがちです。まずは相談先の種類と選び方の基準、相談前に準備しておきたいことから整理していきます。
1. 江戸川区で資産運用の相談先を選ぶ前に整理したいこと
1.1 資産運用の相談で整理できるお金の悩みの例
資産運用の相談では、投資そのものだけでなく、家計全体に関わるお金の悩みをまとめて整理できます。何から手をつけるか迷う段階でも、テーマを分けて考えると論点が見えやすくなります。相談で扱えるテーマには、次のようなものがあります。
- 新NISAの活用方針
- iDeCoと退職後の資金準備
- 保険の見直しと保障の過不足
- 退職金の受け取り方と運用
- 教育資金の準備方法
これらは互いに関係し合うため、1つの悩みだけを切り離して考えると判断を誤りやすくなります。相談先を選ぶ前に、自分がどのテーマで迷っているのかを言葉にしておくと、話が具体的に進みます。
迷っているテーマを分けて言葉にすることが、相談を具体化する最初の一歩になります。

1.2 相談先によって立場やサポート内容が変わる点
同じ資産運用の相談でも、相談先によって立場・費用の仕組み・扱える商品の範囲は大きく異なります。金融機関の窓口は自社で扱う商品を前提に案内する一方、商品を販売しない相談先は特定の商品にひもづかない立場で助言します。
この違いは、受けられる提案の中身に直結します。販売報酬が収益源であれば、提案が自社商品に寄りやすくなる構造は避けられません。だからこそ、どこに相談するかを決める前に、その相談先がどんな立場でお金を得ているかを確認しておく必要があります。
商品を販売しない立場で相談に応じる相談先もあり、こうした選択肢まで含めて見比べておくと、自分の目的に合う窓口を選びやすくなります。特定の商品を売る前提がない相手であれば、悩みや状況を一緒に整理しやすくなります。
どんな立場でお金を得ているかが、提案の中立性を左右します。
金融商品を販売しないFPがどのような立場で相談に応じるのかについては、金融セカンドオピニオン相談所のサービス紹介でも詳しく説明しています。
2. 資産運用の相談先にはどんな種類がある?
2.1 銀行の相談窓口で相談する場合の特徴
銀行の相談窓口は、預金や住宅ローンなど日常の取引とあわせて総合的に相談できる点が特徴です。普段から使い慣れた店舗で、安心して対面相談したい方にとって利用しやすい選択肢です。
一方で、多くの銀行では株式を直接扱わず、取り扱う投資信託の本数も証券会社に比べて限られる傾向があります。窓口で案内される商品は、その銀行が販売する範囲にとどまります。
幅広く比較したいなら、扱える商品の範囲を最初に確認しておきましょう。
2.2 証券会社の相談窓口で相談する場合の特徴
証券会社の相談窓口は、株式や投資信託など取り扱う商品の幅が広い点が強みです。個別株やETFまで含めて、具体的な銘柄について相談したい場合に選択肢となります。
ただし、対面型の証券会社では担当者からの勧誘を受ける場面もあり、売買のたびに手数料が発生する仕組みにも留意が必要です。提案された商品が自分の目的に合うか、手数料がどの程度かかるかは、契約前に確かめたいところです。取扱の広さは利点である一方、選択肢が多いほど判断に迷いやすくなる面もあります。
取扱の広さと手数料は、契約前に確かめたいポイントです。
2.3 FPやIFAに相談する場合の特徴
FP(ファイナンシャルプランナー)は、資産運用だけでなく家計や保険、教育資金まで含めて総合的に相談できる立場です。相談料の仕組みや金融商品の販売・仲介の有無は、FPによって異なります。
IFA(独立系ファイナンシャルアドバイザー)は、金融商品仲介業者として金融商品を販売・仲介する立場で活動するケースがあります。「独立系」という名称だけで、金融商品の販売や仲介から独立しているとは限りません。
商品を販売・仲介するかどうかで、FPとIFAの立場は変わります。

2.4 相談先ごとの立場と費用の仕組みの違い
相談先ごとの違いを一覧で比べると、自分の目的に合う窓口が見えやすくなります。立場・費用・取扱範囲・継続対応の観点で整理しました。
| 相談先 | 立場・費用の仕組み | 主な取扱範囲 | 継続対応 |
| 銀行窓口 | 自社で取り扱う金融商品を販売する場合があり、販売手数料などが収益となる | 投資信託中心、株式は扱わないことが多い | 担当者の異動あり |
| 証券会社 | 金融商品を販売・仲介し、売買手数料などが収益となる場合がある | 株式・投信・ETFなど幅広い | 担当者制の場合あり |
| FP | 相談料型と商品販売型がある | 家計・保険・運用まで総合 | 継続相談に対応するサービスもある |
| IFA | 提携先商品の仲介手数料が収益 | 提携先の金融商品 | 継続相談に対応する事業者もある |
同じ相談でも収益の源泉が異なるため、提案の傾向にも差が出ます。表の違いを踏まえ、自分が求めるのは何かを考えておくと選びやすくなります。答えを急がず、まず状況を丁寧に聞いてくれるかどうかも、相談先を見極める際の一つの判断材料になります。
求めるのが商品提案か判断の整理かで、選ぶ相談先は変わります。
3. 資産運用の相談はどこがいい?選ぶときの基準
資産運用の相談先を選ぶとき、最初から「どの商品を買えばいいか」を考える必要はありません。
私がFPとして相談を受ける中で感じるのは、商品選びより前に「何を判断しようとしているのか」が整理されていないケースが少なくないことです。
「今の投資信託を持ち続けてよいのか」「金融機関から勧められた商品を買ってよいのか」「NISAをどう使えばよいのか」。同じ資産運用の悩みに見えても、必要な判断はそれぞれ異なります。
3.1 商品販売の有無と報酬の仕組みを確認する
相談先を選ぶうえで最初に確認したいのは、その相手が商品を販売しているか、何を収益源にしているかです。販売報酬が主な収入であれば、提案が自社商品に寄る構造は避けられません。
これは担当者の良し悪しの問題ではなく、仕組みの問題です。販売による報酬を受け取らない相談先であれば、特定の商品を売る前提がないため、何を基準に考えればよいかを一緒に整理することに集中しやすくなります。
何を基準に考えればよいかを一緒に整理する
中立的な立場で相談したい場合は、独立性という名称だけで判断せず、金融商品の販売・仲介の有無や、相談料・手数料など、相談先の収益の仕組みを確認しましょう。
3.2 対応してもらえる相談範囲を確認する
資産運用の相談といっても、対応してもらえる範囲は相談先ごとに異なります。運用だけを見るのか、家計全体を含めて見るのかで、受けられる助言の深さが変わります。相談前に、次の範囲をどこまでカバーしてもらえるか確認しておきましょう。
- 資産運用・商品選びの方針
- 家計の収支と貯蓄計画
- 保険の保障内容の見直し
- 教育資金や住宅資金の準備
- 退職金や老後資金の設計
運用単体で相談しても、家計や保険とつながっていなければ判断がぶれやすくなります。
悩みが複数のテーマにまたがる場合は、総合的に見てもらえる相談先を選ぶと整理しやすくなります。
関連記事
資産運用だけでなく、家計・保険・教育資金・老後資金など、お金の悩みをまとめて相談したい方は、FP相談という選択肢についても確認してみてください。
3.3 継続して相談できる体制かを確認する
資産運用は一度方針を決めて終わりではなく、ライフイベントや相場の変化に合わせて見直していくものです。だからこそ、一度きりでなく継続して相談できる体制かどうかは重要な基準になります。
担当者が頻繁に変わる窓口では、これまでの経緯を毎回説明し直す手間が生じます。初回相談の際に、その後どう関わってもらえるかを聞いておくと安心です。
長期の運用では、継続して相談できるかが判断の一貫性を支えます。
4. 資産運用の相談をする前に準備しておくこと
4.1 家計と資産の状況を整理する
相談を有意義にする第一歩は、現状の家計と資産をおおまかに把握しておくことです。数字が正確でなくても、全体像がわかれば話が具体的に進みます。相談前に、次の項目を書き出しておきましょう。
- 毎月の収入と支出
- 預貯金の残高
- 保有している投資商品
- 加入中の保険
- 住宅ローンなどの負債
これらがそろうと、相談相手は現状に即した助言をしやすくなります。逆に手ぶらで相談すると、状況の確認だけで時間が過ぎ、肝心の判断まで進まないこともあります。
現状把握があるほど、相談は具体的に進みます。
4.2 将来のライフイベントと必要資金を見積もる
資産運用の方針は、いつ・いくら必要になるかによって変わります。教育・住宅・老後といったライフイベントの時期と、おおよその必要額を見積もっておくと、運用の期間やリスクの取り方を考えやすくなります。
例えば、5年以内に使う予定の資金と、20年先の老後資金では、適した考え方が異なります。近い将来に使うお金まで値動きのある商品に回すと、必要なときに取り崩せない事態も起こりえます。
使う時期でお金を色分けしておくと、優先順位をつけやすくなります。
4.3 相談で聞きたいことを書き出す
限られた相談時間を活かすには、聞きたいことを事前に整理しておくことが欠かせません。次の手順で質問をまとめておくと、当日の話がスムーズに進みます。
- 相談の目的を一文にする(例:教育資金の準備方法を知りたい)
- 現状で不安に感じている点を書き出す
- 判断に迷っている選択肢を挙げる
- その日に決めたいことを一つに絞る
質問を用意しておくと、話が本題からそれても戻しやすくなります。目的が定まっていれば、相談相手も的確な情報を返しやすくなります。
目的を一文にすると、限られた相談時間を有効に使えます。
5. 資産運用の相談でよくあるテーマと考え方
5.1 新NISAやiDeCoの活用を検討するときの整理の仕方
新NISAやiDeCoは注目される制度ですが、制度から入るのではなく、目的と使う時期から考えると選択肢を整理しやすくなります。同じ制度でも、目的が違えば向いている使い方は変わります。検討の際は、次の視点で整理してみましょう。
- 何のための資金か(老後・教育・予備)
- いつまでに使う予定か
- 途中で引き出す可能性があるか
- 毎月いくらまで積み立てられるか
iDeCoは原則60歳まで資産を引き出すことができません。そのため、近い将来に使う予定のある資金を拠出する際は注意が必要です。
制度から入らず、目的と使う時期から選択肢を整理します。
関連記事
新NISAについて、制度の使い方だけでなく「どこに相談すればよいか」まで知りたい方は、相談先ごとの特徴や選び方も確認しておきましょう。
江戸川区で新NISAはどこに相談すべき|失敗しない相談先の選び方
5.2 退職金や老後資金の運用を考えるときの視点
退職金や老後資金は、これから増やす段階ではなく、使いながら守る段階の資金という点に特徴があります。まとまった額が一度に入るため、一括で運用に回す前に、使う時期と生活費との兼ね合いを確かめる必要があります。
当面の生活費や予備資金まで値動きのある商品に回すと、相場が下がった局面で取り崩さざるをえず、計画が崩れることもあります。成果を保証できるものではないため、無理のない範囲で方針を決めることが求められます。
退職金は、使う時期や生活費とのバランスを考えながら、守ることと運用することの両方を検討する資金です。
5.3 何を買えばよいか迷うときに判断を整理する順序
「結局、何を買えばいいのか」で迷うときは、商品を探す前に判断の順序を整えると迷いが減ります。特定の商品から入るのではなく、目的から逆算して絞り込むのが基本です。次の順序で考えてみましょう。
- 運用の目的と使う時期を確認する
- 取れるリスクの大きさを把握する
- 目的に合う資産の種類を考える
- その中で候補となる商品を比較する
- 手数料やコストを確かめる
順序を飛ばして商品名から探し始めると、話題の商品に引っ張られ、自分の目的に合わない選択をしやすくなります。
商品名からではなく、目的から逆算して絞り込みます。
すでに投資信託を保有していて、今の運用方針や商品を見直したい方は、投資信託の見直し方についても参考にしてください。
6. 金融セカンドオピニオン相談所の資産運用相談
6.1 金融商品を売らない中立の立場で判断を整理する相談
資産運用の相談先を探す中で、「商品を売られるのではないか」という警戒から一歩を踏み出せない方は少なくありません。金融セカンドオピニオン相談所は、医療のセカンドオピニオンの考え方を金融に応用し、金融商品を販売しない立場で相談に応じています。
販売や仲介による報酬を受け取らないため、特定の商品を売る前提がありません。そのうえで、相談者の目的や不安を一緒に言葉にし、考える順序を整理していきます。何を買うべきかという答えを一方的に渡すのではなく、自分で納得して選べる状態に近づけることを重視した進め方です。
金融商品を売らない立場で、考える順序を一緒に整理します。
6.2 相談が向いている方の例
金融セカンドオピニオン相談所の相談は、商品提案そのものよりも、判断の整理を求める方に活用しやすいサービスです。次のような状況の方に活用されています。
- 投資情報が多すぎて何を信じればよいか迷う方
- 勧められた商品が自分に合うか確かめたい方
- 長期の投資判断に不安を抱えている方
- 誰に相談すればよいか決めかねている方
- 自分で判断できる力を身につけたい方
いずれも、すぐに答えを求めるより、考える順序を整えたい段階の方です。当てはまる点があれば、まず現状の悩みを言葉にするところから始めてみてください。
すぐに答えを求めるのではなく、考える順序をじっくり整えたい方に適した相談方法です。
6.3 相談を申し込む前に知っておきたいこと
相談を申し込む前に知っておきたいのは、すぐに明確な答えが出るとは限らないという点です。金融セカンドオピニオン相談所は、正解を一方的に提示するのではなく、相談者が自分で判断できる力を育てることを目的にしています。
そのため、儲かる商品をすぐ教えてほしいといった短期的な要望には応えられません。結論や納得にたどり着くまで、一定の時間がかかることもあります。じっくり考えて判断したい方にこそ合う進め方であり、金融セカンドオピニオン相談所は考え方の順序を一緒に整えることを大切にしています。
すぐに答えが出るとは限らない進め方である点を、先に知っておきましょう。
7. 江戸川区の資産運用相談に関するよくある質問
7.1 資産運用の相談はどこにするのがよい?
目的に合った立場の相談先を選ぶことが基本です。相談先によって立場・費用・扱える範囲が異なるため、一律にどこがよいとは言えません。
商品を選んで買いたいなら証券会社、家計全体を含めて設計したいならFP、というように目的で絞ると選びやすくなります。提案の中立性を重視するなら、販売や仲介で報酬を得ていない相談先も選択肢になります。まずは自分が求めるのが商品提案か判断の整理かを見極めることが、相談先選びの出発点になります。
7.2 資産運用の相談前に準備することは?
家計と資産の現状把握と、聞きたいことの整理が中心です。数字が正確でなくても、全体像がわかれば相談は具体的に進みます。
- 毎月の収支と預貯金の残高
- 保有する投資商品と加入中の保険
- 将来使う予定の資金と時期
- その日に相談したいことの要点
これらをメモしておくと、状況確認だけで時間が終わることを防げます。目的を一文にまとめておくと、話が本題に集中しやすくなります。
7.3 すぐに資産が増える運用方法を教えてもらえる?
短期間で確実に増やす方法を提示する相談ではありません。資産運用に絶対はなく、成果を保証できるものでもないため、そうした手法の案内は行っていません。
金融セカンドオピニオン相談所が行うのは、相談者の目的や状況に沿って選択肢を整理し、自分で納得して選べるように支える相談です。結論が出るまでに一定の時間がかかることもあります。すぐ答えを求めるより、長く続けられる判断力を身につけたい方に向いた進め方です。
8. まとめ:江戸川区で資産運用の相談先を選ぶなら
江戸川区で資産運用の相談先を選ぶときは、相談先ごとに立場・費用・扱える範囲が異なる点をまず押さえることが出発点になります。銀行・証券会社・FP・IFAはそれぞれ収益の源泉が違い、提案の傾向にも差が出ます。
相談先を絞るうえで確認したいのは、商品を販売しているか、何を収益源にしているか、どこまでの範囲を継続して見てくれるかです。あわせて、家計と資産の現状、ライフイベントごとの必要資金、聞きたいことを事前に整理しておくと、限られた時間を有効に使えます。
相談先ごとに立場と費用の仕組みが異なる点を押さえることが、選び方の出発点です。
金融セカンドオピニオン相談所は、金融商品を販売せず、販売や仲介による報酬を受け取らない中立の立場で、相談者が自分で判断できる力を育てる相談を提供しています。何を買うかの答えを急ぐより、判断の順序を整えたい方は、自分の悩みを言葉にするところから始めてみてください。
江戸川区の資産運用相談で迷うなら金融セカンドオピニオン相談所
金融セカンドオピニオン相談所は、医療のセカンドオピニオンの考え方を金融に応用し、金融商品を販売しない中立の立場で相談に応じます。例えば、6か月間にわたり実際のデータを使って投資教育を行った事例や、投資指標の予測のやり方をお伝えした事例があります。いずれも、自分の考えで投資判断ができるようになることを目指した進め方です。
全国オンラインに対応していますので、まずはご自身の悩みを言葉にするところから相談してみてください。




コメント