新NISAで何を買えばよいのか、勧められた商品が自分に合うのか、判断に迷う場面は少なくありません。一つの意見だけで決めることに不安を感じている方も多いはずです。投資におけるセカンドオピニオンとは、販売から切り離した第三者に意見を求め、判断材料を増やす考え方を指します。相談先の種類や選び方、事前準備の進め方まで、金融商品を販売・仲介することを前提としない立場で、判断を整理するための基本を順番に押さえていきましょう。
1. 投資相談におけるセカンドオピニオンとは?
1.1 医療から広がったセカンドオピニオンという考え方
セカンドオピニオンは、もともと医療の分野で広まった考え方です。主治医の診断や治療方針について別の医師にも意見を求め、患者自身が納得して治療方針を選ぶための仕組みを指します。
投資についても、この考え方を応用し、第三者に別の意見を求める方法があります。金融機関の担当者から受けた提案について、販売とは切り離した専門家に意見を聞き、自分の判断を確かめるという使い方です。
別の視点を一つ加えることで、提案を鵜呑みにせずに検討できるようになります。
医療で「命に関わる選択だから慎重に確かめる」のと同じように、資産に関わる選択も一つの意見だけで決めない姿勢が、後悔の少ない判断につながります。
1.2 投資判断で第三者に意見を求める意味
投資判断で第三者に意見を求める目的は、正解を教わることではなく、判断材料を増やすことにあります。同じ提案でも、立場の異なる専門家が見ると気づく点が変わるためです。
第三者に意見を求める主な目的を整理すると、次のようになります。
- 判断材料を増やす
- 提案内容の妥当性を確かめる
- 見落としている論点に気づく
- 自分の考えを言葉にして整理する
こうした目的は、どれも「最終的に自分で決める」ための準備です。意見を集めるほど選択肢の比較がしやすくなり、納得感を持って方針を選びやすくなります。
1.3 最初の担当者の意見とセカンドオピニオンの違い
最初の担当者の意見とセカンドオピニオンは、対立するものではなく役割が異なります。一人の提案だけで決める場合と比べて、確認の視点が一つ増える点に違いがあります。
両者の位置づけを整理すると、次の表のようになります。
| 観点 | 最初の担当者の提案 | セカンドオピニオン |
| 立場 | 商品を扱う立場が多い | 販売から切り離した立場 |
| 主な目的 | 具体的な商品の提案 | 提案内容の確認と整理 |
| 得られるもの | 一つの選択肢 | 比較のための別視点 |
片方を否定するのではなく、二つの意見を並べて考える姿勢が判断の軸になります。
最初の提案があるからこそ、比較対象としてのセカンドオピニオンが生きます。両方をそろえたうえで、自分に合うかどうかを見極めていくとよいでしょう。
1.4 投資相談における「中立」とは何か
投資相談における「中立」とは、単に第三者の立場で意見を述べることではありません。特定の金融商品を販売したり、販売手数料などを受け取ったりする立場から離れ、相談者の目的や家計の状況をもとに、複数の選択肢を比較して判断を整理することを指します。
たとえば、相談料を受け取って相談に応じる一方で、金融商品の販売や仲介を行わない相談先であれば、商品の販売を前提とせずに「そもそも投資する必要があるのか」「その商品でよいのか」「他の方法はないのか」といったところから考えられます。
ただし、「中立」「独立」と名乗っているだけで、その立場が保証されるわけではありません。相談料のほかに商品販売による報酬を受け取っていないか、特定の金融機関や商品の紹介・仲介を行っていないかなど、実際の収益構造やサービス内容を確認することが大切です。
セカンドオピニオンを利用するときは、「誰が相談に乗ってくれるか」だけでなく、「その人がどのような仕組みで報酬を得ているのか」まで確認すると、中立性を判断しやすくなります。

2. セカンドオピニオンを活用する主な理由
2.1 提案された金融商品が自分に合うか確認したいとき
提案された金融商品が自分に合うかを確かめたいときは、セカンドオピニオンが役立つ場面です。同じ商品でも、収入や家族構成、目標によって向き不向きが変わるためです。
別視点で確かめたくなる場面には、次のようなものがあります。
- 金融機関で特定の商品を勧められたとき
- 提案の根拠が分かりにくいと感じたとき
- 手数料やリスクの説明に不安が残るとき
- 家族や知人の勧めに迷いがあるとき
こうした場面で立ち止まって確認すれば、勢いで契約して後から悩むといった事態を避けやすくなります。特定の商品を勧めてもらうのではなく、自分の状況に照らして妥当かを見る視点が大切です。
2.2 一つの意見だけで判断することへの不安
一つの意見だけで大きな金額の判断をすることに、不安を覚える方は少なくありません。情報が一方向に偏ると、自分にとって不利な点に気づきにくくなるためです。
担当者が丁寧であっても、扱える商品や前提には範囲があります。その範囲の中だけで話が進むと、別の選択肢が視野から外れてしまう場合があります。
こうした偏りは、担当者の良し悪しというより仕組みから生じるものです。だからこそ、立場の違う相手にもう一度確かめることに意味があります。中立の立場で判断を整理したいときは、商品の販売を伴わない相談先を選ぶと、売る前提のない意見を落ち着いて聞きやすくなります。
2.3 販売から切り離して意見を聞ける利点
販売から切り離して意見を聞ける点は、セカンドオピニオンの大きな利点です。商品を売る前提がないぶん、契約を急がされる感覚を持たずに相談しやすくなります。
販売と切り離した相談で得られやすい利点は、次のとおりです。
- 商品販売の都合に左右されにくい
- 手数料の妥当性を確認しやすい
- 断りにくさを感じずに質問できる
- 複数の選択肢を並べて比較しやすい
売る側ではない立場だからこそ、提案の背景まで踏み込んで確かめられます。
ただし、『中立』と掲げているだけでは、実際の収益構造やサービス内容までは分かりません。利点を活かすには、後述する選び方の視点とあわせて確認しておくと安心です。
2.4 商品比較とセカンドオピニオンの違い
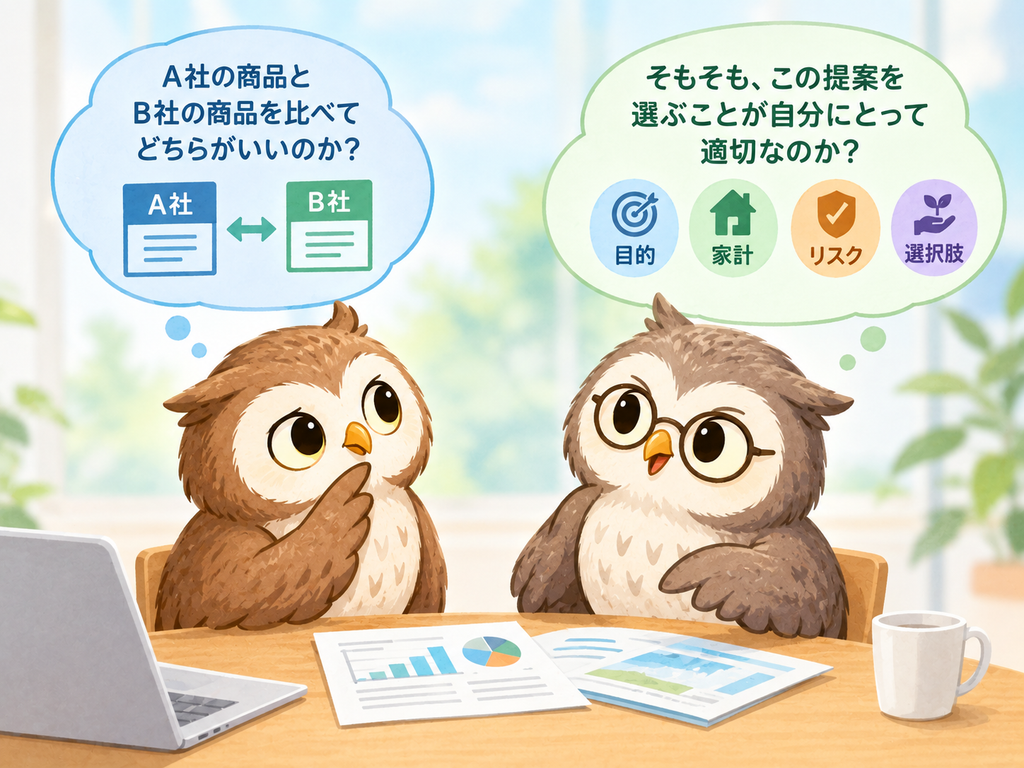
投資を検討するときは、複数の金融商品を比較することも大切です。ただし、商品比較とセカンドオピニオンでは、確認する対象が異なります。商品比較は「Aの商品とBの商品では、どちらが自分に合っているか」を考えるのに対し、セカンドオピニオンでは「そもそも提案された商品を選ぶことが自分にとって適切なのか」から確認します。
たとえば、別の金融機関に相談して手数料の低い商品を紹介してもらっても、その金融機関が扱う商品の中から選ぶことになります。一方、金融商品を販売しない立場から意見を聞けば、投資する必要性や金額、リスクの取り方、提案された商品を選ばないという選択肢も含めて考えることができます。商品を比較することと、提案そのものを別の視点から確認することは、どちらか一方ではなく、目的に応じて使い分けることが大切です。
3. セカンドオピニオンで相談できる内容とタイミング
3.1 新NISAや投資信託の選び方に関する相談
金融商品を販売しない相談先では、新NISAや投資信託について、制度や商品の特徴、選び方の考え方などを相談できます。
相談できる内容の例を挙げます。
- 新NISAの制度の考え方
- 投資信託を選ぶときの視点
- リスクとリターンの関係の整理
- 積立と一括それぞれの考え方
こうしたテーマは、どれも「どれを買えば得か」を当てにいく話ではありません。判断の物差しを自分の中に持てるようになることが、長く付き合う投資では役立ちます。
また、NISAとiDeCoのどちらを選ぶか迷っている場合も、セカンドオピニオンの対象になります。 「50歳からならiDeCoとNISA、どちらを優先する?」をお読みください。
3.2 保険や老後資金を含む資産全体の見直し
セカンドオピニオンで相談できる範囲は、投資商品だけにとどまりません。保険や老後資金を含めた家計全体を見渡して、資産のバランスを見直す相談もできます。
投資だけを切り出して考えると、保険料の負担や将来の支出とのつり合いが見えにくくなります。全体を並べて眺めることで、力を入れる部分と抑える部分の優先順位がつけやすくなります。
家計全体を含めて相談したいときは、投資商品だけを切り出さず、資産全体を対象にして横断的に見てくれる相談先が向いています。一部分だけでなく、暮らし全体の視点で整理する意識を持っておくとよいでしょう。
特に退職金などまとまったお金について運用提案を受けた場合、すぐに決めず、第三者に確認する方法もあります。関心ある方は、「退職金の資産運用で失敗しやすい理由」をお読みください。
3.3 相談を検討したい主な場面
相談を検討したい場面は、大きな判断を控えているときや方針に迷いが出たときです。タイミングを逃さないことで、契約後に悩む時間を減らせます。
相談を考えたい主な場面は、次のとおりです。
- 金融機関の提案を受けた直後
- 運用方針に迷いが出てきたとき
- 就職や結婚などで家計が変わるとき
- 保有している商品を見直したいとき
判断に迷いを感じた時点が、意見を求める一つの目安になります。
早めに相談すれば、選択肢が広い状態で検討できます。すでに契約した後でも、今後の見直しの材料として意見を聞く価値はあります。
4. 投資相談のセカンドオピニオンの相談先と選び方
4.1 独立系FPやIFAなど相談先の種類
投資のセカンドオピニオンの相談先には、いくつかの種類があります。それぞれ立場や収益の仕組みが異なるため、商品販売・仲介の有無や報酬の受け取り方に違いがあります。
主な相談先の特徴を整理すると、次のようになります。
| 相談先 | 特徴 | 留意点 |
| 独立系FP | 家計全体を横断して相談しやすい | 料金体系は事務所ごとに異なる |
| IFA | 証券会社等から委託を受け、金融商品の提案・仲介を行う。金融機関の社員とは異なる立場 | 商品仲介を伴う場合がある |
| 銀行・証券 | 商品と手続きが一体で進めやすい | 自社商品が中心になりやすい |
| 保険代理店 | 保険を軸に家計を相談できる | 保険以外は範囲が限られる |
どの相談先にも向いている場面があります。
IFAと独立系FPは、どちらも特定の金融機関の社員ではありませんが、役割は異なります。
IFAは、証券会社などから委託を受け、金融商品の提案や仲介を行う立場です。そのため、金融機関に属さない独立した立場であっても、商品販売を伴う場合があります。
一方、金融商品を販売しないFPは、相談料を受け取って家計や投資について考え方を整理することを主な役割とします。ここでいう「中立」とは、単に金融機関に所属していないという意味ではなく、相談の結果として特定の金融商品を販売・仲介する立場にないことを指します。
したがって、セカンドオピニオンとして「販売から切り離された第三者の意見」を求める場合は、IFAかFPかという資格や肩書きだけで判断せず、商品販売や仲介を行っているか、どこから報酬を受け取っているかを確認することが大切です。
セカンドオピニオンとして使うなら、販売とどれだけ距離を取っているかを一つの目安に選ぶとよいでしょう。
金融商品を売らないFPに相談する理由についてはこちらをお読みください。
4.2 金融商品を売らない相談先を選ぶ視点
セカンドオピニオンを重視するなら、金融商品の販売を伴わない相談先を選ぶ視点が欠かせません。相談料を主な収益源とし、金融商品の販売・仲介による報酬を受け取っていないかを確認することが重要です。
見極めのポイントは、収益源がどこにあるかです。商品販売による手数料を受け取る仕組みでは、利益相反の可能性も確認する必要があります。相談料を主な収益源とし、商品販売による報酬を受け取らない仕組みかどうかも、中立性を判断する材料の一つです。
契約前に「相談後に商品を勧められるか」を確認しておくと、立場の違いが見えてきます。中立性は掲げるだけでなく、仕組みとして成り立っているかを確かめる姿勢が判断の助けになります。
4.3 相談実績や営業姿勢の確認ポイント
相談先を選ぶときは、実績と相談後の営業姿勢を確認しておくと安心です。中立をうたっていても、実際の対応は相談先ごとに幅があるためです。
契約前に確認しておきたい項目を挙げます。
- 相談実績や専門資格の有無
- 金融商品の販売・仲介を行っているか
- 販売・仲介による報酬を受け取っているか
- 相談後に営業の連絡がないか
- 料金体系が明確に示されているか
相談後の勧誘の有無に加え、商品販売の有無や報酬体系、提携・紹介関係なども確認すると、相談先の立場を判断しやすくなります。
これらは、事前の問い合わせや公開情報である程度確かめられます。気になる点を遠慮せず質問できる相手かどうかも、あわせて見ておくとよいでしょう。
5. セカンドオピニオンを受ける前の準備と進め方
5.1 収支や資産の状況を整理しておく
相談を有意義にするには、事前に収支や資産の状況を整理しておくことが役立ちます。現状が共有できているほど、相談時間を具体的な検討に使えるためです。
事前の整理は、次の手順で進めるとスムーズです。
- 毎月の収入と固定費を書き出す
- 変動する支出のおおよその額を把握する
- 預貯金や保有商品を一覧にまとめる
- 加入している保険や負債を確認する
ここまでそろえておくと、相談の場で一から状況を説明する手間が減ります。数字が完璧でなくても、全体像が分かる程度にまとめておけば十分です。
5.2 相談で聞きたいことを書き出す
相談前には、聞きたいことをあらかじめ書き出しておきましょう。その場で思い出しながら話すと、肝心の疑問を聞き逃してしまいがちです。
書き出しておきたい項目の例を挙げます。
- 迷っている具体的な商品や制度
- 現在の運用に感じている不安
- 家計やこれからの目標
- この相談で決めておきたいこと
質問を言葉にする過程で、自分が本当に気にしている点が見えてくることもあります。優先順位をつけて並べておくと、限られた相談時間を有効に使えます。
5.3 相談から見直しまでの一般的な流れ
相談から見直しまでの流れを知っておくと、初めてでも見通しを持って臨めます。多くの相談は、状況の共有から始まり自分での判断へと進みます。
一般的な流れは、次のとおりです。
- ヒアリングで現在の状況を共有する
- 課題や気になる点を一緒に整理する
- 選択肢を並べて比較検討する
- 自分で今後の方針を判断する
- 一定期間の後に振り返る
最終的な判断を下すのは相談者自身であり、専門家はその整理を支える役割です。
一度で全てが決まらなくても問題ありません。整理と振り返りを重ねる中で、自分なりの判断の軸が育っていきます。
6. 金融セカンドオピニオン相談所の投資相談
6.1 金融商品を販売・仲介せず判断を整理する特徴
新NISAや投資信託を前に「何を買えばよいか分からない」と立ち止まったとき、販売の都合が絡まない相手に確かめたいと感じる方は多いはずです。金融セカンドオピニオン相談所は、そうした場面で金融商品を販売・仲介せず、その販売・仲介による報酬を受け取らない立場から、相談者の判断を整理する相談サービスです。
代表はCFP認定者で、証券会社に勤めていた父から受けた金融教育を広めたいという想いから相談の場を設けています。特徴は、正解を渡すのではなく相談者自身が判断できる力を育てる対話型の進め方にあります。
そのため、勧められるまま契約するのではなく、自分の考えで選べるようになることを目指せます。金融商品を売らない立場での相談内容は、金融セカンドオピニオン相談所で確認できます。
6.2 こうした悩みを持つ方に向いた相談内容
金融セカンドオピニオン相談所の相談は、投資の判断に迷いを抱える方に向いています。特定の商品を勧めてほしいのではなく、自分で選べるようになりたい方に合った進め方です。
次のような悩みを持つ方に向いています。
- 何を買えばよいか分からない
- 誰に相談すればよいか迷っている
- 勧められた商品が自分に合うか不安
- 自分で投資判断ができるようになりたい
こうした悩みは、一度商品を契約しても解消しきれないことがあります。判断の物差しを自分の中に持てるよう支える点が、販売を目的とする相談との違いです。
6.3 相談を検討するときに知っておきたいこと
相談を検討するときに知っておきたいのは、すぐに明快な答えが出るとは限らないという点です。投資判断は状況の整理を積み重ねる過程であり、結論が出るまでに一定の時間がかかる場合があります。
「儲かる商品を教えてほしい」といった短期の成果だけを求める相談には向きません。あくまで、相談者が自分で考えて判断できるようになることを重視した進め方だからです。
時間をかけてでも納得して選びたい方にとっては、こうした姿勢はかえって安心につながります。急いで答えだけを求めず、判断力を養う場として活用する意識を持っておくとよいでしょう。
7. 投資のセカンドオピニオンに関するよくある質問
7.1 質問1:投資のセカンドオピニオンにはどのくらい費用がかかりますか?
費用は相談先によって幅があり、無料相談を設けているところから有料で対応するところまでさまざまです。金額だけでなく、その料金に何が含まれるかを確認することが大切です。
商品の販売手数料で成り立つ相談は無料の場合が多い一方、相談料を受け取る形では有料になりやすい傾向があります。相談先の立場を確認するなら、料金体系に加えて、金融商品の販売・仲介を行っているか、その報酬を受け取っているかまで事前に確認しておくとよいでしょう。
7.2 質問2:金融商品を売らない相談先はどう探せばよいですか?
金融商品を売らない相談先を探すときは、収益の仕組みと相談後の対応に注目すると見分けやすくなります。中立をうたう表現だけでなく、実際の運営方法を確認することがポイントです。
確認したい点は次のとおりです。
- 相談料で成り立つ仕組みかどうか
- 相談実績や専門資格の有無
- 相談後に商品の勧誘がないか
- 金融商品の販売・仲介による報酬を受け取っていないか
これらを事前の問い合わせや公開情報で照らし合わせると、販売と距離を取った相談先を選びやすくなります。
7.3 質問3:相談すればすぐに投資の答えがもらえますか?
必ずしもすぐに答えが出るわけではありません。セカンドオピニオンは正解を受け取る場ではなく、判断材料を整理して自分で選べるようにする場だからです。
家計や目標を踏まえて検討を重ねるため、結論が出るまでに時間がかかることもあります。急いで答えだけを求めるより、判断の軸を自分の中に育てるつもりで臨むと、相談の内容を活かしやすくなります。
8. まとめ:投資の判断はセカンドオピニオンで整理しよう
投資におけるセカンドオピニオンは、正解を教わる仕組みではなく、販売から切り離した第三者の意見で判断材料を増やす考え方です。一つの意見だけで決めることに不安があるときほど、別の視点を加える価値があります。
相談先を選ぶときは、金融商品の販売・仲介を行わず、その報酬を受け取らない立場か、相談後に営業がないか、料金体系が明確かを確かめておくと安心です。相談前に収支や資産、聞きたいことを整理しておけば、限られた時間を具体的な検討に充てられます。
最終的に判断を下すのは相談者自身です。すぐに答えが出なくても、整理と振り返りを重ねる中で自分なりの判断の軸は育っていきます。迷ったときは、金融商品の販売・仲介を前提としない相談先に意見を求め、納得して選べる状態を目指していきましょう。
投資相談のセカンドオピニオンなら金融セカンドオピニオン相談所へ
金融セカンドオピニオン相談所は、金融商品を販売せず、投資や保険、老後のお金などに関する判断の迷いを整理するFP相談サービスです。正解を渡すのではなく相談者自身が判断できる力を育てる進め方なので、何を買えばよいか迷った段階から気軽に相談できます。
まずは、金融商品を販売・仲介することを前提としない立場に意見を求め、投資の判断材料をひとつ増やすところから始めてみませんか。



コメント